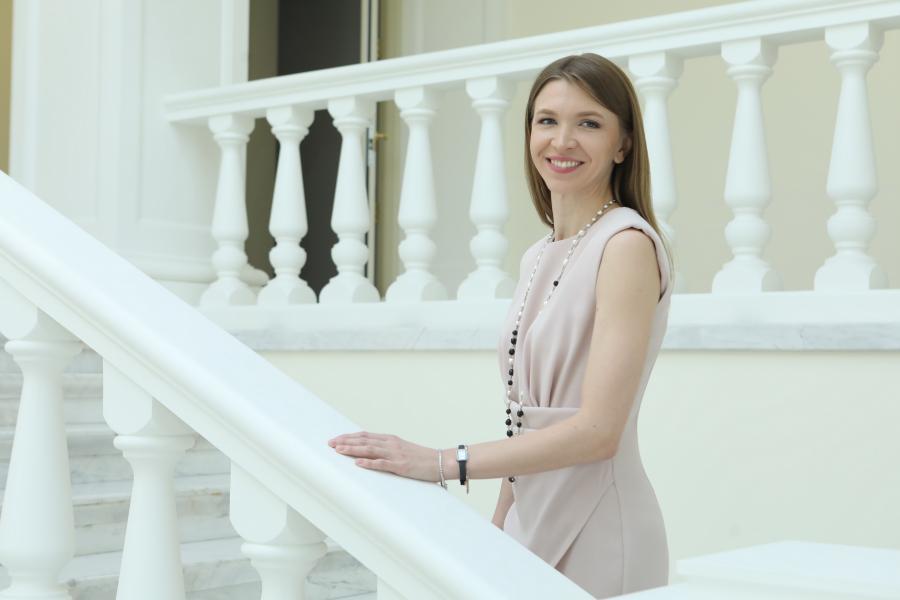


С 1 октября 2026 года в России вступают в силу изменения в программе «Семейная ипотека»: ставка и максимальная сумма кредита теперь напрямую зависят от количества детей в семье. «Для многодетных семей условия действительно стали привлекательнее, однако для большинства заемщиков — особенно семей с одним ребенком — доступность жилья существенно снижается», — считает генеральный директор ГК «Домстрой» Татьяна Красноштанова. В интервью СИА она детально рассказала о последствиях новых правил.
1. Дифференциация ставок: плюс для многодетных, удар по остальным
Один из плюсов новых правил — увеличение лимита до 10 млн рублей для семей с тремя и более детьми, а также снижение ставки до 4% для семей с 4 детьми и до 2% с 5 детьми и более. Это позволит многодетным семьям рассматривать квартиры большей площади, что ранее было затруднительно в рамках прежних лимитов.
«Однако для семей с одним ребенком, которые составляют порядка 55% всех заемщиков по программе, условия становятся практически неподъемными: ставка вырастает до 10%, а максимальная сумма кредита снижается до 6 млн рублей, — подчеркивает Татьяна Красноштанова. — При таких параметрах ежемесячный платеж увеличивается почти вдвое, что делает покупку жилья недоступной для значительной части молодых семей. Более того, при увеличении ежемесячного платежа для получения одобрения по ипотеке заемщику необходим больший доход, что снижает потенциальное количество клиентов».
2. Мотивация к рождению детей: где она?
Основная задача семейной ипотеки — увеличение рождаемости.
«Честно говоря, при текущей структуре программы мотивация к рождению второго ребенка минимальна, — рассуждает эксперт. — Более-менее приемлемая ставка начинается только при трех и более детях, а постоянные изменения условий программы не дают семьям уверенности в том, что льготы сохранятся к моменту планирования следующего ребенка. В результате вопрос «как приобрести квартиру после рождения ребенка» остается нерешенным для большинства молодых родителей».
3. Ожидания Минфина и реальность рынка недвижимости
Если цель изменений со стороны Минфина — охлаждение спроса и, как следствие, снижение цен на жилье, этот сценарий маловероятен, уверена Татьяна Красноштанова.
«На многих проектах цены определяются финансовыми моделями, утвержденными банками: застройщик не может реализовывать квартиры ниже установленных уровней без риска штрафов со стороны кредиторов», — поясняет она.
Изменения прежде всего затронут первичный рынок жилья. В последние годы семейная ипотека была одним из основных драйверов спроса на новостройки, поэтому сокращение числа потенциальных заемщиков изменит не только объемы продаж, но и структуру предложения, особенно в массовом сегменте. В последние годы застройщики увеличивали количество однокомнатных квартир и студий в своих проектах, сейчас квартирографии будут пересматриваться в сторону увеличения площадей.
4. Что остается застройщикам?
Читайте также:
Застройщикам, по сути, не остается выбора, кроме как предлагать собственные программы финансирования: рассрочки, субсидирование ипотеки, займы на приобретение квартиры. Именно те схемы, с которыми борется Центральный банк, поскольку они не отражаются в кредитной истории заемщика и остаются вне контроля регулятора. Однако без таких инструментов продажи могут стремиться к нулю.
5. Прогноз на 2026–2027 годы
Возможно, падение спроса не будет катастрофическим в ближайшие месяцы: зимний период традиционно характеризуется высокой активностью на рынке недвижимости. Однако наиболее ощутимое снижение ожидается в первом квартале 2027 года.
«Вся надежда сейчас на снижение ключевой ставки Банка России, что позволит уменьшить платеж по базовой ипотеке и частично компенсировать ужесточение условий льготных программ», — резюмирует Татьяна Красноштанова.
 SIA.RU: Главное