

Согласно данным последних аналитических исследований, около 75% малого и среднего бизнеса в России – это семейный бизнес. «У таких компаний есть свои особенности, которые необходимо учитывать – от найма родственников на работу до наследования активов», – отмечает Олег Кривозубов, партнер юридической компании ВС Консалт. С какими рисками прежде всего сталкиваются семейные компании, как правильно вводить преемников в дело и как не развалить бизнес при передаче его следующему поколению, он рассказал нашему изданию.
«Домашние привычки не стоит переносить на компанию»
 Есть ли особые, «семейные», риски при ведении бизнеса с родственниками?
– На первый план сегодня выходит налоговый риск: на фоне снижения порога доходов для уплаты НДС налоговая пристально следит за компаниями, в структуре которых явно прослеживаются семейные связи. Причина понятна: чтобы остаться на льготной системе налогообложения, бизнес нередко делят, номинально оформляя новые компании на других людей. И, как правило, такими номиналами становятся муж или жена, родители, взрослые дети. В декабре 2025 года, когда планку дохода для НДС снизили во второй раз – с 60 млн руб. до 20 млн – было зафиксировано 140 тысяч регистраций новых бизнесов. Руководитель ФНС Даниил Егоров в своих выступлениях отмечал, что как минимум по 20 тысячам из них у его службы есть вопросы.
Второй риск – неурегулированность договорённостей. В семье обычно не принято фиксировать позиции – договорились на словах и ладно. А многие вопросы даже и не проговариваются, воспринимаются как что-то само собой разумеющееся. Если это отношение переносить на бизнес, противоречия неизбежно проявятся. Скажем, соучредители на берегу не договорились по принципиальным вопросам, не закрепили правила в уставе, корпоративном договоре или иных документах, а потом начинаются споры по ведению бизнеса, по включению новых участников, в том числе в порядке наследования, по распоряжению прибылью...
Наконец, наследственный риск. Скажем, умирает владелец и руководитель компании. На вступление в права наследования – по закону ли, по завещанию – отводится шесть месяцев, но бизнес не может столько времени оставаться без управления. Как быть? А как оставить активы «нужному» наследнику, как не допустить размывания доли, в том числе из-за наследников по закону? Как урегулировать вступление наследника в управление с другими партнёрами по бизнесу?
Хорошая новость в том, что существуют инструменты, которые помогают эти риски предотвратить или хотя бы минимизировать. О них надо знать и пользоваться ими.
«Опцион – возможность сохранить контроль»
Одна из самых распространённых схем «участия» родственников в бизнесе – оформление компании на номинального владельца. Какие риски несёт такая регистрация для реального собственника?
– Если оставить за скобками откровенно криминальные схемы, обычно так поступают в двух случаях. Первый (тоже недобросовестный вариант) - чтобы остаться на льготном режиме налогообложения: тогда часть бизнеса переводят на жену, мужа, тёщу или маму. Второй – чтобы по каким-то причинам, например, нужно вывести бизнес из-под санкций, скрыть личность реального владельца. Первый вариант чреват претензиями ФНС. Второй – так называемый скрытый владельческий контроль – история более сложная.
Самый очевидный риск в этом случае – потеря контроля над бизнесом и его активами. Ситуация, когда номинальный владелец в какой-то момент, как Остап Бендер в «12 стульях», заявляет: «Я и сам прекрасно справлюсь с вашим делом», довольно распространённая. Даже самые крепкие родственные связи могут не выдержать испытания деньгами.
Поэтому подстраховаться необходимо – тем более что закон предлагает для этого инструменты. Например, если номиналу передана доля в компании, между участниками можно заключить корпоративный договор. Если же личность собственника скрыта полностью, а номинал заявлен как стопроцентный участник, можно оформить опцион в пользу реального владельца. Опцион представляет собой оферту: например, владелец может забрать свою долю в компании или бизнес целиком в любой момент в течение десяти лет (или иного срока), – он может также включать в себя какие-то условия и обстоятельства или быть безусловным. Документ оформляется у нотариуса и «активируется» в одностороннем порядке без участия номинала. Здесь, конечно, тоже есть свои нюансы, но всё же это страховка.
А какие риски есть у номинала? Скажем, насколько вероятна ситуация, когда реальный владелец доводит предприятие до банкротства и скрывается, а «технический» руководитель остаётся с субсидиарной ответственностью?
– Теоретически да. Формальный участник, на которого переложили ответственность, безусловно, будет указан в иске кредитора о привлечении к субсидиарной ответственности. Но на практике суд будет разбираться, кто на самом деле был владельцем бизнеса и кто принимал решения, – и распределять ответственность с учётом этого. Так что, даже если человек нигде формально не оформлен, но фактически принимал решения, он тоже может получить субсидиарную ответственность. Всё зависит от конкретной ситуации. Но для номинала риск действительно велик – если через него проходили какие-то сделки, он подписывал документы, на нём ЭЦП, то отвечать за любые противоправные решения скрытого владельца придётся ему.
Поэтому я не советую соглашаться на предложения вроде «побудь немного директором». Это как поручиться по ипотеке – случись что, кредит выплачивать вам.
«Договариваться нужно на берегу»
Представим ситуацию: я, брат, его жена – создаём ООО. Какие условия обязательно включить в корпоративный договор именно для семейного бизнеса?
– Начать можно с оформления соглашения о партнёрстве. Суды сегодня не так формально подходят к исследованию документов, как раньше. Даже если в договоре есть какие-то недостатки, судья всё равно оценивает вопрос по существу: о чём договаривались. Это, конечно, не Высокий суд Лондона, который по иску Березовского к Абрамовичу рассматривал как доказательство то, что они когда-то написали на салфетке в ресторане, но практика сегодня именно такова. Поэтому начинаем с соглашения, а дальше переходим к уставу и корпоративному договору.
Какие вещи важно указать в уставе и договоре?
– В корпоративном договоре, на мой взгляд, обязательно должны быть прописаны размеры долей и характер взносов. Кто-то входит деньгами, а кто-то – связями, опытом, квалификацией. Важно договориться, как каждый будет участвовать в бизнесе: один рассчитывает просто вложить деньги и появляться в офисе раз в месяц, получая дивиденды, а другой полагает, что они с партнёром будут работать буквально сутками, чтобы развивать дело. Отдельно нужно решить, кто станет директором, как его избирать и как менять. Не менее важный вопрос – распределение прибыли: один готов пять лет не забирать деньги из бизнеса и реинвестировать их, другой же хочет получать доход сразу.
Стоит продумать и возможность выхода из бизнеса – это актуально не только для семейного дела, но и для любого партнёрства. Люди решают, что идея классная, бизнес всерьёз и надолго, но потом кто-то передумывает и хочет выйти уже через год. Поэтому имеет смысл подстраховаться и, например, установить запрет на выход в течение определённого времени.
Отдельный нюанс – скрытое владение, о котором мы уже говорили. И конечно, нужно проговорить вопрос участия других лиц: один предполагает привести в бизнес жену, детей, всю свою семью, а другой вовсе не горит желанием «породниться» со всей вашей семьёй. У одного может возникнуть идея, что нужны новые деньги и «новая кровь», а другой к этому не готов.
Если устав позволяет и соучредители согласны, то как лучше вводить родственника в ООО – через дарение доли или по договору купли-продажи? Что оптимальнее с точки зрения налогообложения?
– Если речь о близких родственниках – а к ним относятся родители, супруги, дети, бабушки, дедушки, братья и сёстры, – то между ними пока действует безналоговое дарение. У дарения доли в ООО к тому же нет ограничений по минимальному сроку владения – не нужно ждать, как в случае с квартирой 3-5 лет.
Инструментом поэтапного ввода родственника в бизнес может стать и опцион. Можно прописать условия «активации» такого опциона – временные, связанные с наступлением или, наоборот, ненаступлением каких-то событий. Например, что долю можно получить по достижении определённого возраста, после того или иного срока работы в компании, при наличии нужного образования. Это хороший стимул для наследников придерживаться правильной траектории жизни.
«Для чего вы это сделали?»
Мы уже не раз в беседе касались темы дробления бизнеса. Давайте рассмотрим её подробнее. Нередки ситуации, когда родители выделяют часть бизнеса в отдельную компанию и передают её подросшим детям, чтобы у тех был свой заработок, своё дело. Правильно ли я понимаю, что налоговая такой манёвр будет рассматривать как дробление – со всеми вытекающими последствиями?
– Если вновь образованная группа компаний платит налоги в том же размере, как платил бы исходный семейный бизнес (например, все остались на ОСН), то налоговую вы не заинтересуете, даже если у вас будет один бухгалтер, одна почта и общий IP-адрес.
Но если ФНС увидит, что бизнес после такого раздела получил налоговую выгоду – например, доходы упали ниже планки НДС (а сейчас налоговая фиксирует это практически в режиме реального времени), то вопросы возникнут. Впрочем, если вы сумеете доказать, что раздел компании был действительно заботой о ребёнке, что ваш сын или дочь на самом деле управляет полученным бизнесом, получает с него деньги и эти деньги действительно остаются у него, то такая ситуация, на мой взгляд, вполне имеет право на жизнь.
Другое дело, если предприятие оформлено на старую бабушку, которая им не занимается, доходами от него не пользуется, деньги только формально поступают на её счет и выводятся потом детьми, в разговоре с налоговым инспектором она лишь разводит руками: «Ничего не знаю, внук дал какие-то бумаги подписать». Последствия будут неизбежны.
Налоговая часто приводит в пример того, как делать нельзя, дело, которое дошло до рассмотрения в Верховном суде. Там налогоплательщик разделил процесс изготовления одежды между собой и женой. Сам он осуществлял подготовку сырья, что-то раскраивал, готовил к производству. Затем подключалась жена, которая с помощью мастеров шила одежду, а затем снова появлялся муж, который готовую одежду упаковывал и готовил к продаже. Налоговая увидела, что они разделили между собой единый процесс, денежные потоки и доходы, в результате чего получили льготы по налогам, и однозначно расценила эту манипуляцию как дробление.
Как можно подстраховаться? Как не «заплыть за буйки», распределяя бизнес между родственниками?
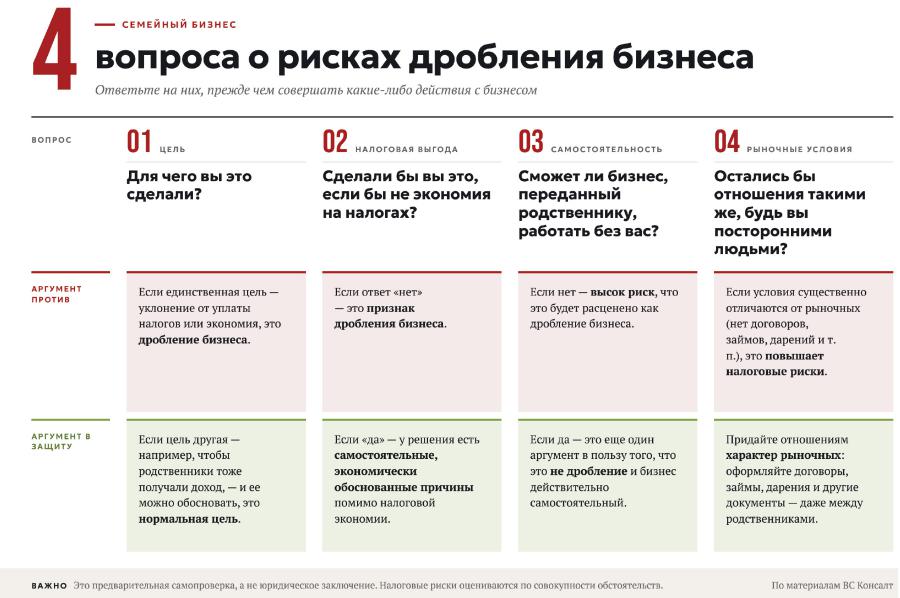
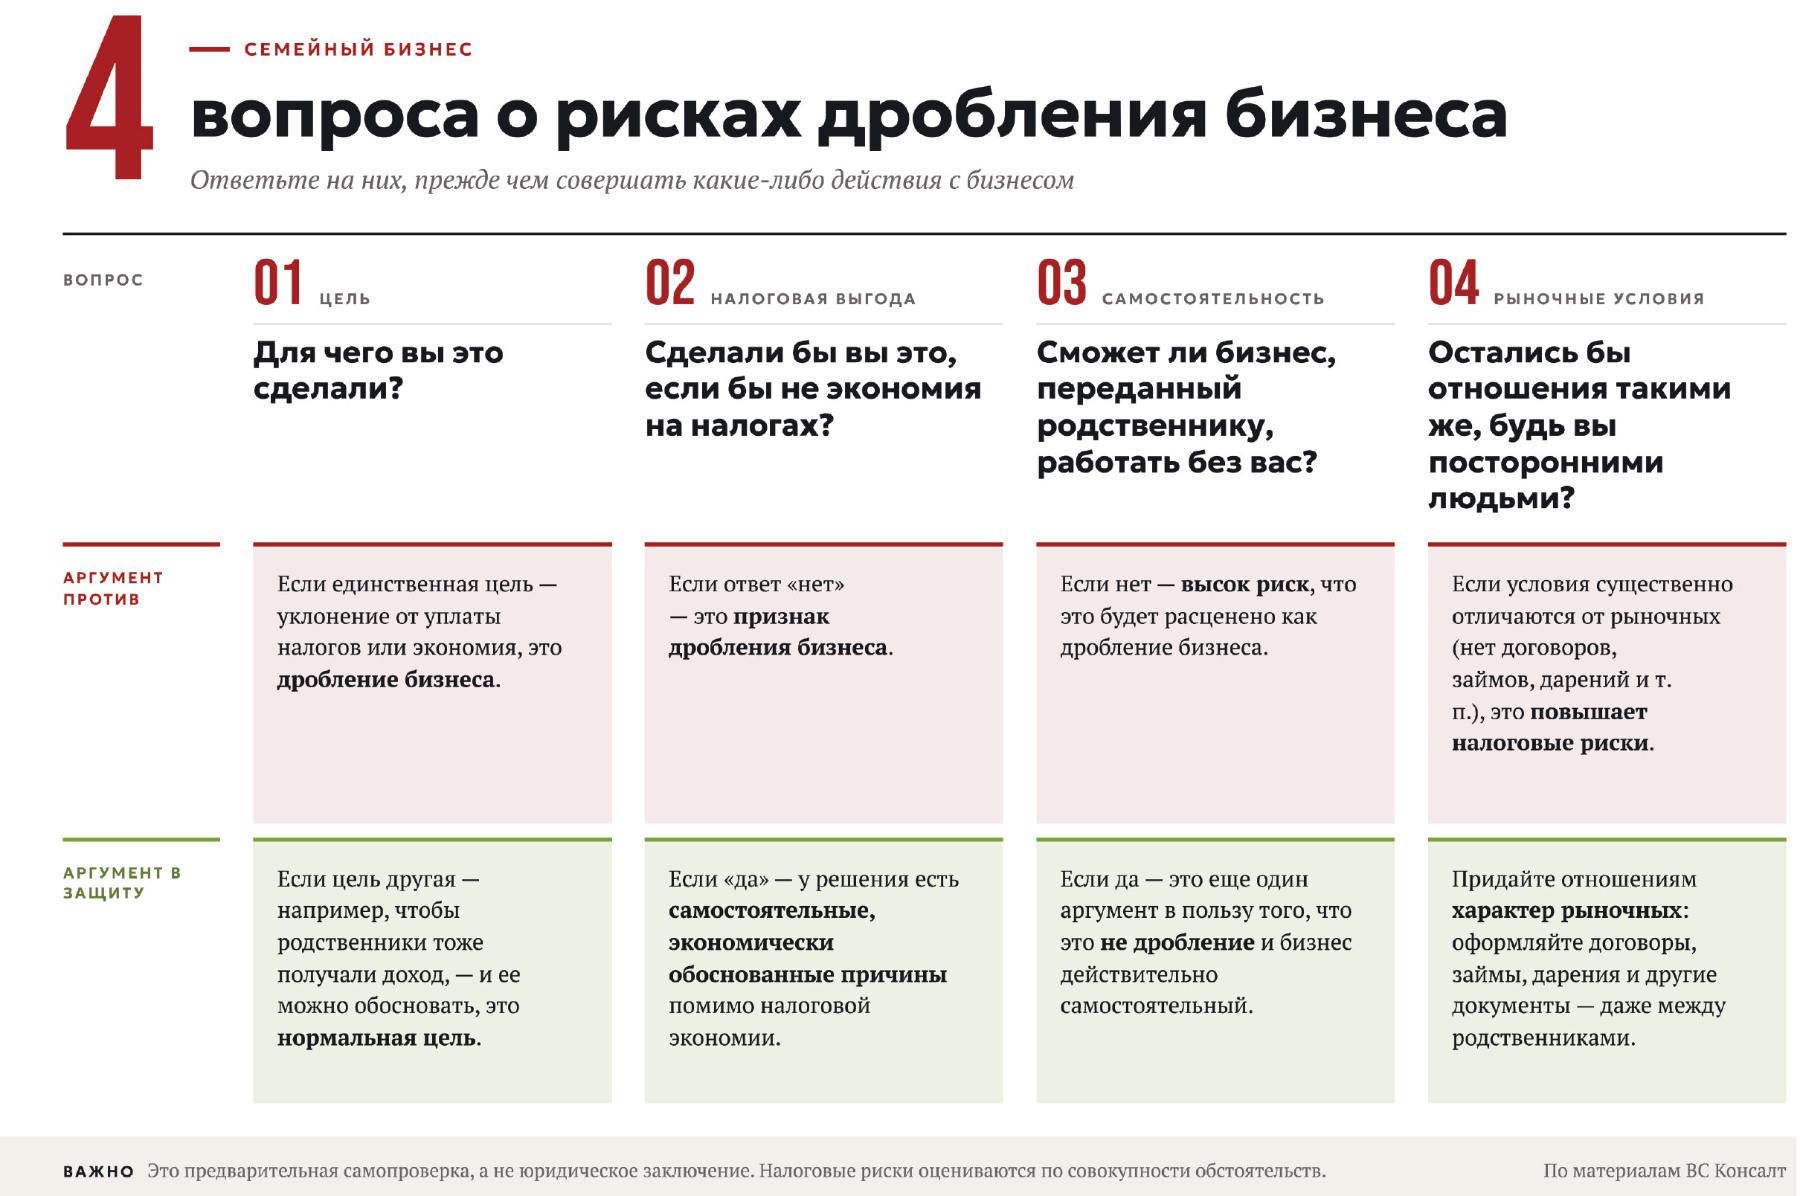
– Я всегда говорю: прежде чем совершать какие-то действия с бизнесом, ответьте на 4 простых вопроса.
Первый: для чего вы это сделали? Если единственная цель – уклонение от уплаты налогов или экономия, то поздравляю, это дробление бизнеса. Если вы сделали это для чего-то другого, например, чтобы родственники тоже получали доход, и можете это обосновать, – то это вполне нормальная, хорошая цель.
Второй: сделали бы вы это, если бы не экономия на налогах?
Третий: бизнес, который вы передали родственнику, сможет работать без вас или нет? Если да – это ещё один аргумент в пользу того, что это не дробление.
И наконец, отношения между субъектами семейного бизнеса остались бы такими же, если бы речь шла о посторонних людях? Вопрос сложный, потому что в семье мы не привыкли оформлять договоры дарения денег или займа между родственниками. Но если мы говорим о налоговых рисках, то дополнительными документами нужно озаботиться и придать этим отношениям характер рыночных, как с независимыми субъектами.
«Наследование – вопрос отнюдь не внутрисемейный»
Предприниматели сегодня всё чаще задумываются о передаче бизнеса по наследству. И нередко перед ними встаёт вопрос: как отсечь нежелательных наследников, как защитить бизнес от рисков, сопряжённых с конфликтами вокруг дележа наследства, если претендентов много?
– Для этой задачи полезным может оказаться инструмент, который действует не так давно, с 2019 года, – наследственный договор. Такой договор наследодатель заключает с будущими наследниками и определяет, кому что достаётся, кто что должен сделать или, наоборот, не делать. Прописать в нём можно что угодно: ты содержишь мою кошку, ты создаёшь музей имени меня, а ты принимаешь управление бизнесом.
Наследственный договор имеет приоритет перед завещанием, и отменить его так же просто, в одностороннем порядке, как завещание, нельзя. Новый договор нужно заново подписывать с родственниками. Зато это прозрачная и понятная конструкция.
Распространяется ли на наследственный договор норма о наследниках по закону?
– Условия договора не могут ущемлять законные права тех, кто имеет право на обязательную долю – несовершеннолетних детей, нетрудоспособных супругов и родителей. Поэтому к вопросу передачи бизнеса нужно подходить комплексно: понять, какой будет обязательная доля, и решить, что с ней делать – передавать её наследникам по закону или выплачивать компенсацию?
После кончины владельца компании родные вступают в наследство полгода. Но бизнес не может столько ждать. Есть ли какие-то инструменты у наследников, чтобы оперативно подхватить управление?
– В законе на этот случай есть механизм доверительного управления через нотариуса. Но через наследственный договор это сделать проще. Можно заранее оформить и опцион: тогда доля при наступлении смерти сразу перейдёт наследнику – без шестимесячного ожидания.
«Можно защитить дело и обеспечить родных!»
Практика показывает, что смерть одного из бизнес-партнёров, даже если завещание оформлено и наследственный договор подписан, часто приводит к корпоративным конфликтам: наследники требуют долю в компании, а изначальный круг учредителей им не рад. Как защитить дело, не оставив родных ни с чем?
– В целом есть три варианта. Либо партнёры изначально договариваются, что наследник или наследники без ограничений входят в состав участников и приобретают права наследодателя. Либо устанавливают, что для входа новых участников требуется согласие остальных партнёров, – и тогда наследнику предлагают либо вступить в бизнес, если другие согласны, либо получить стоимость доли. Наконец, можно прописать, что переход доли по наследству запрещён: в этом случае наследники получают деньги, но партнёрами не становятся. Конечно, любой из этих вариантов нужно прописать в документах заранее.
Стоимость доли – особый вопрос. С этого года законодательство ввело новую практику ее расчёта. Можете рассказать, что именно изменилось?
– Ушли в прошлое ситуации, когда долю продавали за символические 10 тысяч рублей, чтобы уйти от налогов, а основную сумму передавали наличными. Теперь государство и при купле-продаже долей, и при выходе из общества для целей налогообложения требует учитывать действительную стоимость доли, которая рассчитывается исходя из рыночной стоимости чистых активов.
А если наследники не согласны с суммой, которую им предложили?
– Такие споры обычно решаются в суде, с привлечением экспертизы, которая оценит совокупную стоимость активов и, соответственно, оспариваемой доли.
Личный фонд может быть инструментом для планирования порядка передачи активов?
– Разумеется! Другой вопрос, что порог входа очень высокий – в личный фонд передаётся имущество стоимостью от 100 миллионов рублей.
Но зато этот инструмент при грамотном подходе поможет снизить вероятность споров между наследниками, исключить дробление активов. Можно заранее прописать не только то, что кому причитается, но и то, на каких условиях наследники могут получить свою долю. Скажем, предприниматель не желает дробить бизнес между родственниками – он передаёт его в личный фонд и указывает, кому он должен перейти. Можно одному сыну завещать бизнес-актив, а другому, если он не проявляет интереса к семейному предприятию, – деньги. Из имущества, переданного в личный фонд, не выделяется супружеская доля; на него не могут претендовать наследники по закону.
Ещё одно преимущество – не нужно ждать шесть месяцев, чтобы вступить в право наследования и получить право распоряжаться имуществом. При этом бенефициары не отвечают по долгам наследодателя – ведь имущество, переданное в фонд, считается имуществом самого фонда, а не его учредителя. И наконец, в отличие от завещания, такие распоряжения нельзя оспорить в суде.
Екатерина Вострикова
 ФНС России не так давно ввела балльную систему оценки бизнеса. И, учитывая бурный рост предпринимателей, связанных родством, в перечень критериев этой оценки добавила наличие семейных связей. В службе подчёркивают: сам по себе этот критерий ничего не значит, он лишь будет указан в оценке, контрагент или сам предприниматель уже решат, насколько это для них критично.
 Есть ли особые правила найма на работу членов семьи?
– На родственников распространяются обычные правила Трудового законодательства. Если вы с помощью родных скрываете реальный размер зарплаты, платите им в конвертах или вообще не оформляете, будьте готовы к тому, что налоговая примет меры. Риск возрастает, если контрагенты и другие работники знают, что ваш родственник фактически работает, но официально не трудоустроен. На мой взгляд, в семейном бизнесе допустимо разовое привлечение «за просто так»: скажем, пришла машина с товаром, надо помочь её разгрузить. Каждый раз оформлять такие просьбы договором мы, конечно, не будем. Но превращать это в постоянную практику нельзя.
Если муж и жена заняты в одном бизнесе, нужно ли им оформлять раздел имущества, чтобы защитить активы семьи и интересы каждого из супругов?
Читайте также:
– Раздел обычно оформляется при расторжении брака. До этого можно обойтись и брачным договором – в том числе это работает и в отношении налоговых рисков.
Также можно заключить соглашение о владении и пользовании имуществом, находящимся в общей собственности супругов. По умолчанию у нас в стране действует режим общей собственности супругов: всё общее, независимо от того, на кого оно оформлено. Но с помощью соглашения доходы можно перераспределить – супруги вправе договориться: ты получаешь доход отсюда, например от сдачи недвижимости в аренду, и он только твой, а я отсюда – и это только моё.
Это хороший инструмент, чтобы позаботиться друг о друге. Но прибегать к нему нужно не в разгар налоговой реформы, лихорадочно переводя потоки на супругов.
 SIA.RU: Главное